Analiza wpływu przepływów kołowych na funkcjonowanie europejskiego i krajowego rynku energii
Analysis of the impact of loop flows on the functioning of the European and national energy markets
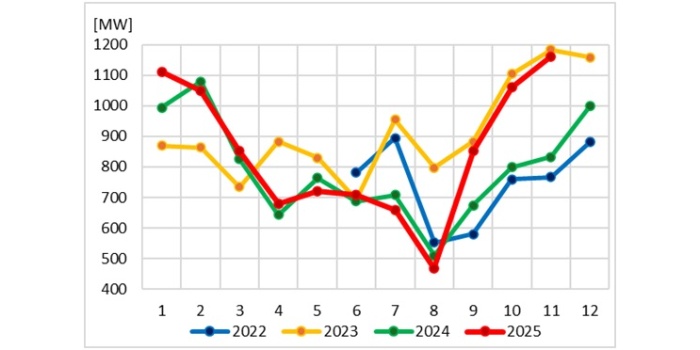
Średnie miesięczne przepływy kołowe na granicy Niemcy → Polska wyznaczone na podstawie przepływów F0,all na transgranicznych elementach CNE
Europejski rynek energii elektrycznej opiera się na obszarach rynkowych (w większości to obszary krajów), w których transakcje handlowe mogą być realizowane wewnętrznie oraz międzyobszarowo. Fizyczne przepływy energii nie zawsze odpowiadają ścieżkom handlowym, co prowadzi do zjawiska przepływów kołowych – częściowej realizacji transakcji wewnętrznych przez sieci zewnętrznych obszarów. Polska od lat doświadcza jednych z największych przepływów kołowych w Europie. Pomimo zastosowania środków zaradczych, takich jak instalacja przesuwników fazowych na granicy Polski z Niemcami oraz rozdzielenie obszarów rynkowych Austrii i Niemiec, w ostatnich latach obserwuje się ich ponowny wzrost.
W artykule:
|
StreszczenieArtykuł definiuje typy przepływów i analizuje przepływy kołowe w oparciu o dwa wskaźniki: PTDF flow indicator (analiza powykonawcza) oraz F0,all (pochodzący z procesu wyznaczania zdolności przesyłowych dla rynku day-ahead). Omówiono negatywne skutki przepływów kołowych oraz wyniki przeglądu obszarów rynkowych przeprowadzonego przez operatorów systemów przesyłowych (OSP), wskazując rekonfigurację obszarów jako skuteczne narzędzie redukcji przepływów kołowych i zwiększenia dostępnych zdolności przesyłowych. |
AbstractThe paper defines the types of power flows and analyzes loop flows using two indicators: the PTDF Flow Indicator (post-operational analysis) and F0,all (derived from the transmission capacity calculation process for the day-ahead market). The negative impacts of loop flows are discussed, along with the results of a bidding zones review conducted by transmission system operators (TSOs). The study highlights bidding zones reconfiguration as an effective tool for reducing loop flows and increasing available transmission capacities. |
W Europie rynek energii elektrycznej funkcjonuje w oparciu o model strefowy, w którym obszar rynkowy (strefa) zazwyczaj pokrywa się z terytorium jednego kraju. Wyjątki stanowią Włochy, Szwecja, Norwegia i Dania, gdzie w granicach państw istnieje kilka obszarów rynkowych. W tym modelu transakcje rynkowe wewnątrz obszaru rynkowego mogą być zawierane bez uwzględniania fizycznej zdolności przesyłowej sieci, natomiast transakcje pomiędzy obszarami podlegają alokacji oferowanych przez OSP zdolności przesyłowych na połączeniach międzysystemowych.
Każda transakcja handlowa pomiędzy uczestnikami rynku zlokalizowanymi w różnych punktach sieci powoduje fizyczne przepływy mocy w systemie przesyłowym. Jednak fizyczna ścieżka tych przepływów nie zawsze odpowiada ścieżce transakcji handlowej. Zgodnie z terminologią ENTSO-E [1], wyróżnia się cztery podstawowe typy przepływów wynikających z wymiany handlowej (wytwórca → odbiorca):
- Przepływ wewnętrzny: fizyczny przepływ na linii, gdzie wytwórca, odbiorca oraz cała linia znajdują się w tym samym obszarze rynkowym,
- Przepływ kołowy: fizyczny przepływ na linii, gdzie wytwórca i odbiorca są w tym samym obszarze, ale linia lub jej część znajduje się w innym obszarze rynkowym,
- Przepływ importowy/eksportowy: fizyczny przepływ na linii, która w całości należy do obszaru z wytwórcą i/lub odbiorcą,
- Przepływ tranzytowy: fizyczny przepływ na linii, gdzie wytwórca, odbiorca oraz linia lub jej część znajdują się w różnych obszarach rynkowych.
Podział przepływów fizycznych na powyższe typy jest kluczowy dla zrozumienia złożoności wymiany energii w europejskim systemie połączonym oraz ich wpływu na efektywność rynku i bezpieczną pracę systemu.
Przepływy wewnętrzne mogą przekraczać fizyczne możliwości systemu przesyłowego i w związku z tym wymagać stosowania działań zaradczych, takich jak redysponowanie jednostek wytwórczych. Operator systemu przesyłowego (OSP) w danym obszarze rynkowym ponosi odpowiedzialność za zapewnienie bezpieczeństwa pracy systemu i dysponuje niezbędnymi narzędziami do kontrolowania oraz ograniczania przeciążeń spowodowanych przepływami wewnętrznymi.
Przepływy importowe/eksportowe oraz przepływy tranzytowe są obecnie skutecznie zarządzane dzięki skoordynowanym obliczeniom zdolności przesyłowych prowadzonym przez operatorów systemów przesyłowych we wspólnym regionalnym procesie oraz mechanizmom rynkowym w różnych horyzontach czasowych, takim jak jednolite łączenie rynków (ang. market coupling), które umożliwiają efektywną i bezpieczną alokację zdolności przesyłowych na krytycznych – z punktu widzenia realizacji wymiany międzysystemowej – elementach sieci.
W pewnym stopniu przepływy kołowe są uznawane za naturalny przepływ wynikający z układu sieci i prawa Kirchhoffa. Powszechnie przyjmuje się, że w obecnym strefowym modelu rynku w Europie nie można ich całkowicie wyeliminować. Niemniej jednak obecne analizy oraz praktyka OSP pokazują, że przepływy kołowe mają istotny wpływ na funkcjonowanie europejskiego rynku energii elektrycznej. Przepływy kołowe nie są w żaden sposób koordynowane, ponieważ – z rynkowego punktu widzenia – stanowią „produkt uboczny” transakcji wewnętrznych w obrębie obszaru rynkowego. Transakcje te mogą być zawierane swobodnie przez uczestników rynku bez uwzględniania wewnętrznych ograniczeń przesyłowych, gdyż z punktu widzenia rynku obszar rynkowy jest traktowany jak jednolita „miedziana płyta”. Znaczne przepływy kołowe występują, gdy obszary rynkowe są niewłaściwie zdefiniowane, co oznacza, że istotna część transakcji wewnętrznych jest fizycznie realizowana poprzez zewnętrzne obszary. Przepływy kołowe muszą być uwzględniane przez OSP w procesie obliczania zdolności przesyłowych, aby zapewnić zgodność oferowanych zdolności transgranicznych z kryteriami bezpieczeństwa. W praktyce zagregowane przepływy kołowe – czyli fizyczne przepływy występujące przy braku transakcji transgranicznych – stanowią punkt wyjścia do obliczenia pozostałych zdolności, które można przeznaczyć na handel transgraniczny. W efekcie przepływy kołowe uzyskują priorytetowy dostęp do infrastruktury transgranicznej. Ma to konsekwencje dla efektywności i sprawiedliwości na rynku, ponieważ w sytuacjach występowania znacznych przepływów kołowych OSP mogą być zmuszeni do oferowania niższych zdolności niż byłoby to możliwe przy minimalnych przepływach kołowych.
Analiza przepływów kołowych na wybranych granicach
Jednym ze sposobów przedstawienia przybliżenia przepływów kołowych jest wskaźnik PTDF flow indicator, który jest stosowany przez ENTSO-E (Europejska Sieć Operatorów Systemów Przesyłowych Energii Elektrycznej) w swoich Raportach Technicznych [2, 3, 4]. Chociaż ten wskaźnik ma pewne ograniczenia – takie jak uśrednianie i agregacja wartości dla każdej granicy, nieuwzględnianie kryterium bezpieczeństwa N-1 oraz prezentowanie jedynie skutku, a nie źródła przepływów kołowych – stanowi prosty sposób na ich zobrazowanie i porównanie pomiędzy granicami lub w różnych latach.
PTDF Flow indicator jest definiowany jako:

gdzie:
PFb(h) – zmierzony fizyczny przepływ transgraniczny na danej granicy obszaru rynkowego b,
CFb(h) – obliczony przepływ wywołany wszystkimi transakcjami transgranicznymi pomiędzy wszystkimi europejskimi obszarami rynkowymi, czyli oszacowanie przepływów importowych/eksportowych oraz tranzytowych,
CFb(h) jest definiowane jako:

gdzie:
K – liczba obszarów rynkowych,
P – współczynnik PTDF typu „obszar–granica”, który reprezentuje wpływ zmiany salda obszarów rynkowych na daną granicę (zazwyczaj zestaw linii transgranicznych).
n – saldo obszaru rynkowego.
W niniejszym artykule analiza przepływów kołowych koncentruje się na granicach polskiego i niemieckiego obszaru rynkowego oraz na obszarach rynkowych sąsiadujących z nimi, wchodzących w skład regionu obliczania zdolności przesyłowych Core (Core Capacity Calculation Region).
Analiza najnowszych opracowań ENTSO-E wskazuje, że przepływy kołowe przez Polskę oraz kraje Beneluksu należą do największych w Europie. W 2023 r. średni przepływ kołowy z północnych Niemiec w kierunku zachodnim wynosił 530 MW, natomiast w kierunku wschodnim osiągał 665 MW (rys. 1.). Rodzi to pytania dotyczące znaczenia tych wartości oraz zmienności przepływów kołowych w czasie.
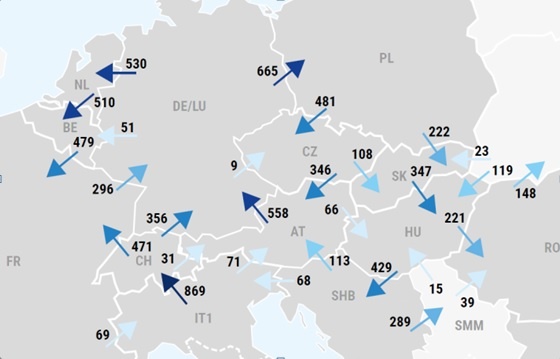
Rys. 1. Średni wskaźnik PTDF flow indicator dla roku 2023 [MW]. Źródło: ENTSO-E Bidding Zone Configuration Technical Report 2025 [4]
Średnia wartość wskaźnika PTDF flow indicator dla przepływu na granicy w kierunku Niemcy → Polska w latach 2011–2016 wynosiła około 800 MW (rys. 2.).
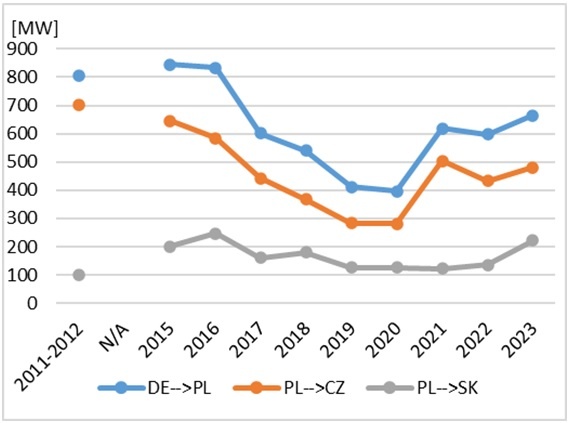
Rys. 2. Średni roczny PTDF flow indicator na podstawie raportów technicznych ENTSO-E [9, 2, 3, 4]
Już wówczas w swoich wspólnych raportach operatorzy systemów przesyłowych z Polski, Czech, Słowacji i Węgier wskazywali, że przyczyną tak wysokich przepływów nieplanowych, obejmujących przepływy kołowe i nieplanowe przepływy tranzytowe, była niewystarczająca koordynacja procesów wyznaczania i alokacji zdolności przesyłowych oraz nieodpowiednia struktura obszarów rynkowych, w szczególności ówczesny wspólny obszar rynkowy Niemcy–Austria [5, 6]. Ówczesne wyniki analiz operatorskich zostały potwierdzone w badaniu THEMA Consulting Group, wykonanym na zlecenie Komisji Europejskiej, pt. Loop flows – Final advice [7]. Rekomendacje z badania obejmowały wdrożenie:
- skoordynowanego procesu wyznaczania i alokacji zdolności przesyłowych, pozwalającego na wyeliminowanie nieplanowych przepływów tranzytowych, co zmaterializowało się w 2022 r., kiedy OSP w regionie Core wdrożyli skoordynowane wyznaczanie zdolności przesyłowych flow-based [8] oraz
- podział obszarów rynkowych generujących przepływy kołowe i skoordynowany rozwój systemów przesyłowych celem ograniczenia przepływów kołowych.
W 2016 r. operatorzy systemów przesyłowych PSE i 50Hertz rozpoczęli eksploatację przesuwnika fazowego na południowym połączeniu pomiędzy systemami Polski i Niemiec, a północne połączenie pomiędzy stacjami Vierraden (Niemcy) i Krajnik (Polska) zostało czasowo wyłączone [10]. W 2018 r. decyzją austriackiego regulatora E-Control i niemieckiego Bundesnetzagentur (BNetzA), w porozumieniu z Agencją ds. Współpracy Organów Regulacji Energetyki (ACER, ang. Agency for the Cooperation of Energy Regulators), wdrożono podział wspólnego obszaru rynkowego na dwa odrębne: Niemcy i Austrię. Działania podjęte w latach 2016 i 2018 istotnie przyczyniły się do obniżenia średnich przepływów kołowych – z poziomu około 800 MW do około 400 MW w latach 2019–2020. W kolejnych latach obserwuje się jednak ponowny wzrost przepływów kołowych, co wskazuje na potrzebę dalszych działań celem ograniczania przepływów kołowych.
Przepływy kołowe w procesie wyznaczania zdolności przesyłowych day-ahead
Alternatywny sposób prezentacji przepływów kołowych opiera się na danych operacyjnych z regionalnego (Core) procesu wyznaczania zdolności przesyłowych na potrzeby rynku day-ahead [11]. Oczekiwany poziom przepływów kołowych na połączeniach transgranicznych wyznaczany jest z wykorzystaniem wspólnego modelu sieci (CGM ang. Common Grid Model), stosowanego w regionalnym procesie wyznaczania zdolności przesyłowych. Przepływ kołowy określany jako F0,all jest wyznaczany dla każdego krytycznego transgranicznego elementu sieci (CNE, ang. critical network element) zarówno w stanie N-0 jak i z uwzględnieniem wyłączeń (contingency), czyli w stanie N-1, co jest określane jako element CNEC (ang. critical network element with contingency).
Zgodnie z metodyką regionu Core dla wyznaczania zdolności przesyłowych day-ahead [12], F0,all jest definiowane jako:
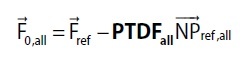
gdzie:

– przepływ na poziomie elementu krytycznego (CNEC) w sytuacji braku jakiejkolwiek wymiany handlowej pomiędzy obszarami rynkowymi w obrębie Europy Kontynentalnej oraz pomiędzy obszarami rynkowymi Europy Kontynentalnej a obszarami rynkowymi innych obszarów synchronicznych,

– przepływ na CNEC w ramach wspólnego modelu sieci (CGM), uwzględniającego wymiany handlowe,
PTDFall – macierz współczynników rozdziału mocy (Power Distribution Factor), obejmująca wszystkie obszary rynkowe oraz wszystkie elementy krytyczne (CNEC),

– saldo każdego obszaru rynkowego uwzględnionego we wspólnym modelu sieci (CGM).
Na wewnętrznych elementach krytycznych (CNEC) występują zarówno przepływy kołowe, jak i przepływy wewnętrzne, dlatego w celu określenia przepływów kołowych konieczna jest dekompozycja przepływu. Do pełnego rozdzielenia przepływu na typy przepływów stosowana jest metoda dekompozycji Power Flow Colouring (PFC) [13]. Niemniej, aby uzyskać wartości porównywalne ze wskaźnikiem PTDF flow indicator przedstawionym powyżej, niniejsza analiza obejmuje wyłącznie elementy transgraniczne oraz wyłącznie stan N-0.
Analiza średnich miesięcznych przepływów kołowych, wyznaczonych jako suma przepływów na elementach transgranicznych na granicy Niemcy → Polska, za okres od 9 czerwca 2022 r. (wdrożenie skoordynowanego wyznaczania zdolności metodą flow-based) do 19 listopada 2025 r., wskazuje na dużą zmienność sezonową tych przepływów. Niższe wartości odnotowano w miesiącach letnich, z minimum na poziomie ok. 500 MW w sierpniu 2024 i 2025 r. (rys. 3.).
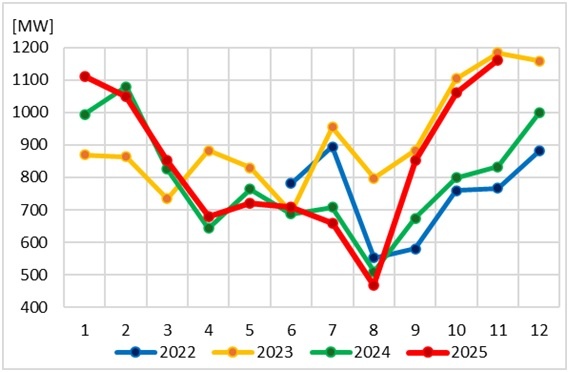
Rys. 3. Średnie miesięczne przepływy kołowe na granicy Niemcy → Polska wyznaczone na podstawie przepływów F0,all na transgranicznych elementach CNE
Wyższe wartości występowały w miesiącach zimowych, z maksimum blisko 1200 MW w listopadzie 2023 i 2025 r. Sezonowa zmienność przepływów kołowych na granicy Niemcy → Polska koreluje z sezonową zmiennością generacji wiatrowej w Niemczech, gdzie średnie miesięczne wartości w okresie letnim w 2025 r. kształtowały się na poziomie ok. 12 GW, natomiast w miesiącach zimowych – ok. 20 GW [14].
Przegląd obszarów rynkowych
Zgodnie z Rozporządzeniem (UE) 2019/943 [15], obszary rynkowe (BZ, ang. Bidding Zone) – czyli obszary, w obrębie których nie występuje alokacja zdolności – powinny być w UE zdefiniowane tak, aby zapewnić płynność rynku, efektywne zarządzanie ograniczeniami przesyłowymi oraz ogólną efektywność rynku. To samo rozporządzenie nałożyło na OSP obowiązek przeprowadzenia przeglądu obszarów rynkowych (BZR, ang. Bidding Zones Review), tj. opracowania metodyki alternatywnych konfiguracji obszarów rynkowych oraz przeprowadzenia symulacji i porównania wyników dla obecnej i alternatywnych konfiguracji obszarów rynkowych. Kryteria oceny konfiguracji obszarów rynkowych określono w metodyce zatwierdzonej przez ACER i dotyczą:
- bezpieczeństwa sieci, m.in. zakresu niepewności w wyznaczaniu transgranicznych zdolności przesyłowych,
- ogólnej efektywności rynku, m.in. przepływów niewynikających z alokacji zdolności przesyłowych, tj. przepływów kołowych, kosztów transakcyjnych i kosztów transformacji, płynności rynku, koncentracji i siły rynkowej, sygnałów cenowych dotyczących budowy infrastruktury, potrzeby zapewnienia wykonalnego wyniku rynkowego bez stosowania na szeroką skalę nieefektywnych ekonomicznie działań zaradczych,
- stabilności i trwałości obszarów rynkowych (m.in. lokalizacji i częstości występowania ograniczeń, jeśli ograniczenia strukturalne mają wpływ na wytyczanie obszarów rynkowych, uwzględniając przyszłe inwestycje, które mogą zmniejszyć istniejące ograniczenia).
Alternatywne konfiguracje obszarów rynkowych zostały opracowane przez ACER, gdzie w pierwszym kroku oceniano obecne obszary rynkowe pod kątem generowania przez nie przepływów kołowych, a tym samym zdolności do spełnienia wymagania oferowania minimalnych zdolności z art. 16 ust. 8 Rozporządzenia 2019/943 na poziomie 70% obciążalności termicznej elementów CNE, z uwzględnieniem kryterium bezpieczeństwa N-1. Wynik tej oceny posłużył do iteracyjnego wykonywania rankingu obszarów rynkowych i dokonywania podziału tego obszaru, który wypada najgorzej. Najgorzej oceniony obszar rynkowy w ww. rankingu został podzielony z wykorzystaniem klasteryzacji cen węzłowych (LMP, ang. Locational Marginal Pricing) i wyznaczony w osobnej symulacji oraz na zasadzie grupowania węzłów o podobnych cenach w nowe obszary rynkowe. Takie podejście jest uzasadnione, ponieważ ceny LMP w sąsiednich węzłach są różne, kiedy połączenie między nimi stanowi ograniczenie oraz nowe granice obszarów rynkowych powinny być definiowane w oparciu o elementy sieciowe stanowiące ograniczenie.
W ten sposób ACER opracował alternatywne konfiguracje obszarów rynkowych dla regionu Europy Centralnej, gdzie obszar niemiecki został podzielony na 2, 3, 4 i 5 stref, obszar holenderski na 2 strefy, obszar francuski na 3 strefy oraz obszar północnych Włoch – na 2 strefy [16]. Analizowany podział niemieckiego obszaru rynkowego na 5 stref przedstawiono na rysunku 4., gdzie J1-5 oznacza numerację obszarów rynkowych.
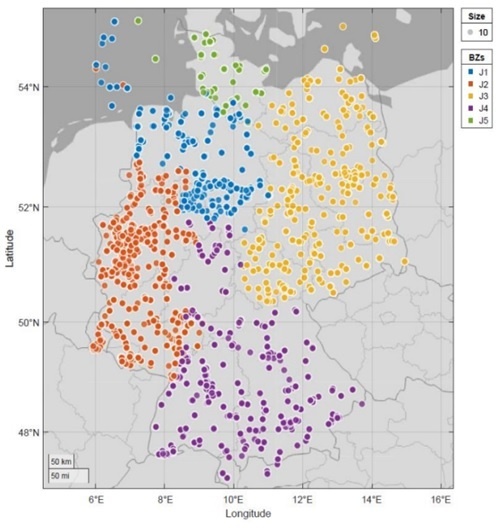
Rys. 4. Analizowany w przeglądzie obszarów rynkowych podział Niemiec na 5 stref.
Źródło: raport ENTSO-E Bidding Zones Review [17]
W wyniku wykonanych przez zaangażowanych OSP symulacji, obejmujących wyznaczanie i alokację zdolności przesyłowych, redysponowanie oraz wyznaczenie przepływów kołowych, OSP zarekomendowali podział niemieckiego obszaru rynkowego na 5 stref [17]. Wartość dodaną z wdrożenia takiej konfiguracji obszarów rynkowych, tj. z podziałem DE na 5 stref, określono na 339 milionów euro rocznie. Symulacje pokazały, że podział Niemiec obniżył przepływy kołowe na zewnętrznych granicach Niemiec. Pogłębione analizy wyników symulacji wykonane przez ACER [18] pokazały, że ze względu na mniejsze przepływy kołowe – w wyniku podziału obszaru niemieckiego – OSP z Niemiec, Polski i Holandii mogliby oferować większe zdolności przesyłowe na potrzeby handlu transgranicznego. Średni przyrost zdolności na polskich elementach CNEC wyniósł ok. 15–18% ich obciążalności termicznej. Na granicy Niemcy–Polska sumaryczna obciążalność termiczna obecnie pracujących elementów transgranicznych (dwa tory 400 kV Hagenwerder – Mikułowa oraz jeden tor 400 kV Vierraden – Krajnik) wynosi ok. 4800 MW. Chociaż jest to duże uproszczenie ze względu na brak uwzględnienia kryterium N-1 oraz fakt, że elementem limitującym wymianę może być wewnętrzny CNEC, można założyć, że podział obszaru niemieckiego zwiększyłby wyznaczone zdolności przesyłowe na granicy Niemcy → Polska o kilkaset megawatów. Dla porównania: połączenie stałoprądowe Polska–Szwecja ma zdolność 600 MW.
Zgodnie z Rozporządzeniem (UE) 2019/943, decyzję o ewentualnym wdrożeniu rekomendacji operatorów systemów przesyłowych dotyczącą zmiany konfiguracji obszarów rynkowych podejmuje państwo członkowskie, którego rekomendacja dotyczy. W momencie przygotowywania niniejszego artykułu brak jest oficjalnego stanowiska rządu Niemiec w sprawie odrzucenia propozycji podziału kraju na 5 stref, choć w źródłach branżowych pojawiały się nieoficjalne doniesienia o takim stanowisku.
Wnioski
Przepływy kołowe są konsekwencją niewłaściwie zdefiniowanych obszarów rynkowych w Europie, czyli obszarów, w których wewnętrzne transakcje handlowe są w pewnym stopniu fizycznie realizowane poprzez zewnętrzne obszary rynkowe. Polska od wielu lat doświadcza jednych z największych przepływów kołowych w Europie. Chociaż instalacja przesuwników fazowych PST (ang. Phase Shifting Transformer) na połączeniach międzysystemowych Niemcy – Polska, wraz z czasowym odłączeniem linii pomiędzy stacjami Vierraden (Niemcy) i Krajnik (Polska) w 2016 r. oraz rozdzieleniem obszarów rynkowych Austrii i Niemiec w 2018 r., znacznie ograniczyły przepływy kołowe przez Polskę, w ostatnich latach obserwuje się ponowny wzrost tych przepływów.
Przepływy kołowe mają dwa główne negatywne skutki: (I) ograniczają oferowane międzyobszarowe zdolności przesyłowe w kierunku przepływu kołowego, co pogarsza efektywność rynku oraz może podważać niedyskryminacyjny dostęp do infrastruktury przesyłowej; (II) z reguły pozostają poza kontrolą operatora systemu przesyłowego, u którego występują. Może to negatywnie wpływać na bezpieczeństwo systemu i powodować konieczność stosowania kosztownych działań zaradczych.
Przepływy kołowe można ograniczać na kilka sposobów. Trzy podstawowe podejścia obejmują: (I) wzmocnienie wewnętrznej sieci przesyłowej tak, aby jej charakterystyka fizyczna bardziej przypominała charakterystykę obszaru rynkowego, tj. „miedzianą płytę”; (II) poprawę sterowalności przepływów fizycznych np. poprzez kolejne instalacje przesuwników fazowych PST [19], (III) podział obszarów rynkowych generujących istotne przepływy kołowe na mniejsze obszary w sposób redukujący te przepływy, na przykład z wykorzystaniem technik klasteryzacji węzłów charakteryzujących się podobnymi współczynnikami PTDF (ang. Power Transfer Distribution Factors) [20]. Należy zaznaczyć, że ww. sposoby (I) i (II) dążą do zmiany przepływów fizycznych, natomiast głównym celem sposobu (III) jest urynkowienie przepływów, tj. doprowadzenie do sytuacji, gdzie w wyniku działania rynku przepływ kołowy przekształci się w przepływ tranzytowy.
Rozbudowa systemu przesyłowego jest procesem długotrwałym, a zmiana konfiguracji obszarów rynkowych może być trudna do przyjęcia przez niektóre państwa członkowskie. Dlatego należy rozważyć uruchomienie badań nad rozwiązaniami pozwalającymi lepiej zarządzać przepływami kołowymi w kontekście oferowanych zdolności przesyłowych i efektywności rynku. Należy tu wymienić prognozowanie przepływów kołowych oraz dostosowanie ich granulacji do rynku day-ahead oraz intraday.
Literatura:
- ENTSO-E, Joint Task Force Cross Border Redispatch Flow Definitions 2015.
- ENTSO-E, Bidding Zone Configuration Technical Report 2018.
- ENTSO-E, Bidding Zone Configuration Technical Report 2021.
- ENTSO-E, Bidding Zone Configuration Technical Report 2025.
- ČEPS, MAVIR, PSE Operator, SEPS, Position of ČEPS, MAVIR, PSE Operator and SEPS regarding the issue of Bidding Zones Definition 2012.
- ČEPS, MAVIR, PSE, SEPS, Joint study by ČEPS, MAVIR, PSE and SEPS regarding the issue of Unplanned flows in the CEE region 2013.
- THEMA Consulting Group, Loop flows – Final advice, Prepared for The European Commission, 2013.
- PSE S.A., Mechanizm Flow-Based Market Coupling wdrożony w Regionie CORE, 2022 [online]; https://www.pse.pl/-/mechanizm-flow-based-market-coupling-wdrozony-w-regionie-core.
- ENTSO-E, Technical Report Bidding Zones Review Process 2014.
- PSE S.A., Ważny krok w kierunku uregulowania przepływów mocy pomiędzy systemami elektroenergetycznymi Polski i Niemiec, 2016; https://www.pse.pl/-/wazny-krok-w-kierunku-uregulowania-przeplywow-mocy-pomiedzy-systemami-elektroenergetycznymi-polski-i-niemiec?safeargs=696e686572697452656469726563743d74727565.
- ACER, Day-ahead capacity calculation methodology of the Core capacity calculation region, 2019. [Online]. Available: https://eepublicdownloads.entsoe.eu/clean-documents/nc-tasks/CACM/Annex_I_-_ACER_Decision_on_Core_CCM.pdf.
- D. Vlaisavljevic, I.M. Vlaisavljevic, M. Vukasovic, Z. Vujasinovic, Power Flow Colouring: A Novel Power Flow Tracing Methodology Tailored for the European Zonal Electricity Market Design, w: 2019 IEEE PES Innovative Smart Grid Technologies Europe (ISGT-Europe), 2019.
- ENTSO-E, Transparency platform [online]; https://transparency.entsoe.eu/.
- Parlament Europejski i Rada Unii Europejskiej, Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2019/943 z dnia 5 czerwca 2019 r. w sprawie rynku wewnętrznego energii elektrycznej, 2019.
- ACER, DECISION No 11/2022 OF THE EUROPEAN UNION AGENCY of 8 August 2022 on the alternative bidding zone configurations to be considered in the bidding zone review process [online].
- ENTSO-E, Bidding Zone Review of the 2025 Target Year 2025.
- ACER, Transmission capacities for cross-zonal trade of electricity and congestion management in the EU - 2025 Monitoring Report, 2025. [online].
- M. Kłos, K. Wawrzyniak, M. Jakubek, G. Oryńczak, The Scheme of a Novel Methodology for Zonal Division Based on Power Transfer Distribution Factors, w: IECON 2014 - 40th Annual Conference of the IEEE Industrial Electronics Society, 2014.